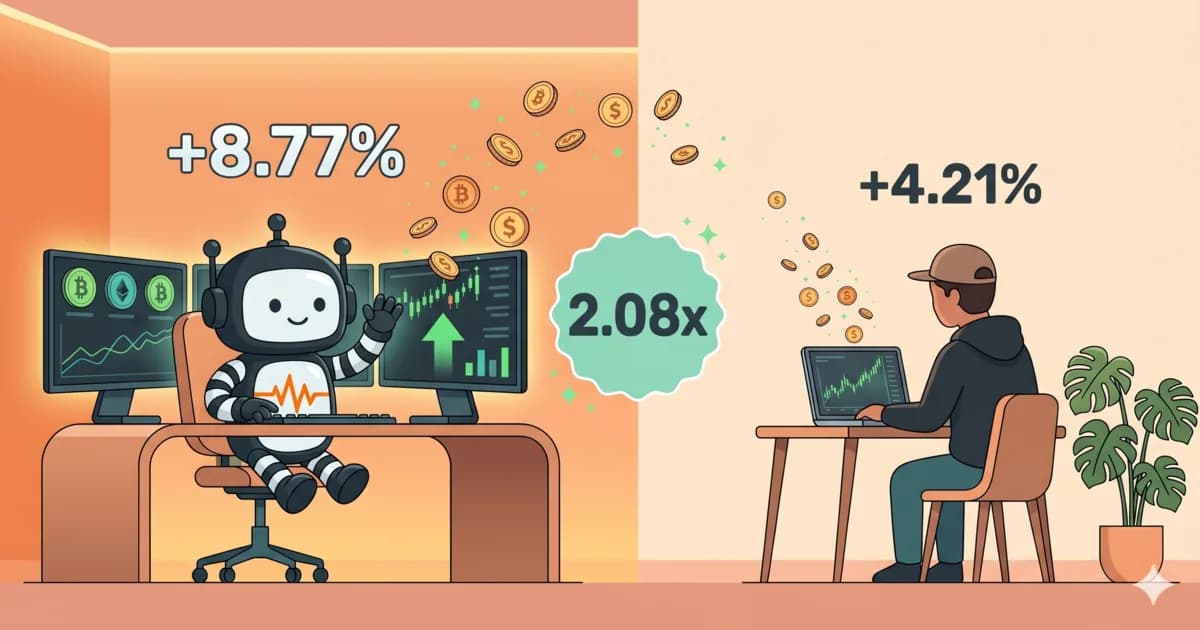
108% Mejor - Bot de Trading vs Trader Manual — 30 días, 1.332 trades
TL;DR — Resultados de abril 2026. Durante 30 días operando BTC en el mismo broker (Exness), la estrategia algorítmica DCA Long de trade-bot.io retornó +8,77%, frente al +4,21% de un trader humano con experiencia — una superioridad relativa del 108% (2,08x). Ambas cuentas cerraron con cero días en pérdida en las 30 sesiones. 1.332 operaciones cerradas en total, 98,35% de win rate combinado. Todas las operaciones son auditables de forma independiente en Swiset.
El Número Que Resume Todo: 2,08x
Durante 30 días seguidos en abril de 2026, montamos una comparación controlada entre dos formas de operar el mismo activo, en el mismo broker, en la misma ventana de tiempo:
- Cuenta A: nuestra estrategia algorítmica Drawdown DCA Long — el mismo motor que corre para los suscriptores de trade-bot.io.
- Cuenta B: una cuenta manual discrecional, operada por un trader humano con experiencia, conocido en la comunidad cripto latinoamericana.
Ambas cuentas operaron BTC. Ambas usaron los mismos tamaños de lote fijos. Ambas se normalizaron a un balance inicial de 100.000 para poder comparar retornos sobre la misma base.
Al cierre de abril:
- El bot retornó +8,77% sobre su base normalizada.
- El trader manual retornó +4,21% sobre la suya.
Traducido a la comparación que la mayoría de los lectores realmente quiere ver: el bot generó 108% más retorno por unidad de capital que el humano. Un multiplicador de 2,08x en un solo mes — y no fue por tomar más riesgo.
Este es el post que nos hubiera gustado publicar hace un año: una comparación transparente, lado a lado, verificada por broker, entre lo que un algoritmo puede hacer y lo que un trader humano real y capaz puede hacer en la misma ventana de tiempo.
Cómo se Montó la Comparación
La mayoría del contenido tipo "bot vs humano" en internet es anecdótico. Nosotros queríamos algo que un lector escéptico pudiera tomar en serio, así que el test se hizo así:
| Variable | Cuenta del bot | Cuenta manual |
|---|---|---|
| Activo | BTC | BTC |
| Broker | Exness | Exness |
| Periodo | 1 abr – 1 may 2026 (30 días) | Idéntico |
| Tamaños de lote | Fijos (0,02 / 0,03 / 0,06) | Fijos (0,02 / 0,03 / 0,06) |
| Balance inicial | Rebaseado a 100.000 | Rebaseado a 100.000 |
Lo único que se rebaseó fue el denominador inicial — para que los porcentajes de retorno fueran comparables entre dos cuentas de monedas distintas. Las ganancias nunca se escalaron, multiplicaron ni ajustaron. Las cifras que verás abajo son los números brutos que el broker reportó para posiciones cerradas.
Qué Hizo el Bot
| Métrica | DCA Long (Bot) |
|---|---|
| Operaciones cerradas | 1.083 |
| Win rate | 98,06% |
| Ganancia total | 8.774,59 |
| Profit factor | 3.112,56 |
| Drawdown máximo | 0,48% |
| Días en pérdida | 0 |
| Retorno sobre 100k | +8,77% |
En palabras simples: 1.083 operaciones cerradas en 30 días, 1.062 de ellas en ganancia, un drawdown máximo de menos de medio por ciento, y ni un solo día calendario en rojo. La racha más larga de pérdidas del bot fue de una sola operación.
La estrategia DCA Long es lo que llamamos un libro "metrónomo". No intenta encontrar la operación del año — intenta encontrar una operación cada 40 minutos, tomar una pequeña ganancia y mantenerse fuera de problemas. En el plazo de un mes, esas pequeñas ganancias componen un retorno que la mayoría de los traders retail no creería posible solo con ejecución manual.
Qué Hizo el Trader Manual
| Métrica | Cuenta Manual |
|---|---|
| Operaciones cerradas | 249 |
| Win rate | 99,60% |
| Ganancia total | 4.209,37 |
| Profit factor | 3.451,30 |
| Drawdown máximo | 1,22% |
| Días en pérdida | 0 |
| Retorno sobre 100k | +4,21% |
Esto no fue un rival de papel. El trader manual es genuinamente bueno. Cerró 248 de 249 operaciones en ganancia. Su profit factor terminó más alto que el del bot. Su mayor operación individual — 152,05 de ganancia — fue casi el doble que la mejor operación del bot. Y también cerró abril con cero días en pérdida. La mayoría de los traders retail jamás se acerca a un mes así.
Simplemente no pudo competir en volumen.
Donde el Humano le Ganó al Bot
Para ser justos con el lado manual, esto no fue un barrido limpio. Hay dimensiones reales donde el humano superó al bot:
| Dimensión | Ganador | Los números |
|---|---|---|
| Win rate | Manual | 99,60% vs 98,06% |
| Ganancia por operación | Manual | 16,91 vs 8,10 — alrededor de 2,1x |
| Profit factor | Manual | 3.451 vs 3.113 |
| Mejor operación individual | Manual | 152,05 vs 77,92 |
El trader manual es el motor de mayor calidad por operación. Cuando elige sus momentos, los elige bien — opera 8 veces al día en lugar de 36, mantiene cada posición casi el doble de tiempo (cerca de 10 horas en promedio frente a las 5 del bot), y le da espacio al movimiento para que se desarrolle. Por eso su mejor operación llegó a 152 de ganancia. Esa selectividad humana es algo que un bot de reglas fijas no va a replicar, y no debería intentar replicar.
Si mides el trading por IQ por operación, el humano ganó el mes.
Donde el Bot lo Aplastó
| Dimensión | Ganador | Los números |
|---|---|---|
| Ganancia total | Bot | 2,08x más |
| Retorno % rebaseado | Bot | +4,57 pp / +108% relativo |
| Drawdown máximo | Bot | 0,48% vs 1,22% |
| Throughput | Bot | 36 trades/día vs 8 |
| Duración promedio | Bot | ~5 horas vs ~10 horas |
El bot gana en las dimensiones que realmente pagan tu arriendo: retorno total y consistencia.
El mecanismo es simple. El humano tiene atención finita. Puede identificar setups excelentes, pero solo un puñado por día. El bot no se cansa, no sale a comer, ni se toma el domingo libre. Corre el mismo playbook las 24 horas durante 30 días, y lo hace con un stop más ajustado de lo que un humano está dispuesto a aguantar emocionalmente.
Por eso un win rate de 98% le gana a uno de 99,6% cuando se ejecuta 4,4 veces más seguido.
Cero Días en Pérdida en Ambas Cuentas
Saca por un segundo el marco bot-vs-humano, 30 días calendario cerraron y ni uno solo terminó en rojo en ninguna de las dos cuentas.
Si has operado por un tiempo, sabes lo inusual que es eso. Incluso los libros de alta calidad tienen días en pérdida — es el costo de estar en el mercado. Abril de 2026 fue un 30 de 30 limpio en ambos lados.
Es el tipo de racha que, cuando ocurre una vez, podrías descartar como suerte. Cuando ocurre dos veces en paralelo — en una cuenta totalmente sistemática y en una cuenta discrecional manejada por un humano experimentado — deja de ser suerte y empieza a ser una propiedad del setup: controles de riesgo ajustados, sizing sensato y un activo que dio a ambos libros movimiento suficiente para trabajar.
Qué Significa Esto Si Todavía Operas Manualmente
Si eres principiante y miras los números de arriba preguntándote si tu intuición algún día va a igualar esto, la respuesta honesta es: probablemente no, y tampoco lo necesitas. El punto del test fue justamente tomar a un trader manual mejor que el promedio y mostrar que incluso su trabajo — cuidadoso, rentable, disciplinado — es superado materialmente por un sistema que no duerme.
Si ya eres un trader manual competente, la lectura es distinta. No eres malo en esto. Es posible que incluso seas mejor que el humano de nuestro test en términos por operación. Pero no puedes ganarle en volumen a un metrónomo, y el metrónomo no está tratando de quitarte el trabajo — está tratando de devolverte tus tardes.
En cualquiera de los dos casos, la conclusión es la misma: una estrategia algorítmica con controles de riesgo disciplinados no solo igualó a un humano real en abril. Retornó el doble, en la misma ventana de tiempo.
Prueba la Misma Estrategia
La estrategia DCA Long que produjo estos números no es un experimento interno aislado. Está corriendo en vivo para cada suscriptor de trade-bot.io — más de 100 traders activos hoy, con una comunidad en crecimiento — sobre el mismo setup de broker, con los mismos parámetros de riesgo.
No necesitas mucho para empezar (con una cuenta Cent de 250 USD ya puedes partir), no necesitas saber qué es un order block, y no necesitas mirar un gráfico. Conectas tu cuenta, eliges tu estrategia y la dejas correr.
Conecta tu cuenta en minutos. Cancela cuando quieras.
¿Quieres verificar los números por tu cuenta? Las 1.332 operaciones cerradas de esta comparación son auditables de forma independiente en Swiset — una plataforma de terceros que lee datos verificados directamente del broker, sin que nosotros podamos modificarlos. La metodología completa y el desglose día por día están en nuestro reporte PDF público.
Metodología y Aclaraciones
Algunas cosas que vale la pena dejar explícitas:
- Las cifras de arriba vienen directamente del terminal de Exness — datos de posiciones cerradas leídos directamente del broker. No seleccionamos operaciones — toda operación cerrada en el periodo está incluida.
- La cuenta manual en este test es una cuenta demo; la cuenta del bot es una cuenta de dinero real. Ambas usaron lógica de sizing idéntica. La comparación es sobre comportamiento de ejecución, no escala de capital — por eso rebaseamos a 100k.
- Los retornos mostrados son porcentajes rebaseados para comparar entre monedas distintas (USC vs USD). Las ganancias brutas de las dos cuentas no están en la misma escala monetaria y no se suman directamente.
- "Cero días en pérdida" se refiere a los días calendario dentro de la ventana del 1 de abril al 1 de mayo de 2026. Los resultados pasados no garantizan rendimiento futuro — los drawdowns y los días en pérdida van a ocurrir en cualquier libro honesto en un horizonte suficientemente largo. Abril de 2026 resultó ser un mes excepcional en ambos lados; eso es parte de lo que hizo interesante la comparación.
La oración más limpia que podemos darte sobre este experimento es la misma con la que arrancamos: para el mismo activo, el mismo broker y los mismos 30 días, el bot produjo 108% más de retorno por unidad de capital que el humano — y perdió menos en el camino.
Si ese es el tipo de ventaja que quieres operando por ti mientras duermes, eso ya es decisión tuya.
Empieza a operar con la misma estrategia →
Preguntas Frecuentes
¿De verdad el bot superó al trader manual por 108% en 30 días?
Sí. Durante el periodo del 1 de abril al 1 de mayo de 2026, la estrategia algorítmica DCA Long de trade-bot.io retornó +8,77% sobre una base normalizada de 100.000, mientras que una cuenta manual discrecional operando el mismo activo (BTC) en el mismo broker (Exness) retornó +4,21%. La superioridad relativa es (8,77 − 4,21) / 4,21 × 100 = +108,45%, un multiplicador de 2,08x. Las 1.332 operaciones cerradas son auditables de forma independiente en Swiset.
¿Qué es la estrategia DCA Long?
DCA Long es una estrategia algorítmica de dollar-cost averaging con sesgo long. Abre, escala y cierra posiciones en BTC de forma automática usando tamaños de lote fijos y controles de riesgo ajustados. En abril de 2026 promedió 36 operaciones diarias, mantuvo posiciones ~5 horas en promedio, y cerró el mes con un drawdown máximo de 0,48% sobre una base normalizada de 100.000.
¿El bot tomó más riesgo para lograr más retorno?
No. El drawdown máximo del bot fue 0,48% frente al 1,22% de la cuenta manual — aproximadamente la mitad del riesgo para el doble del retorno. Ambas cuentas usaron lógica de sizing idéntica y operaron el mismo activo en el mismo broker.
¿Cómo se normalizó la comparación?
Ambas cuentas usan tamaños de lote fijos que no escalan con el balance. Para que los porcentajes de retorno fueran comparables entre cuentas de monedas distintas (USC vs USD), solamente se rebaseó el denominador inicial a un valor común de 100.000. Las ganancias brutas nunca se multiplicaron ni se escalaron. Retorno % = ganancia_bruta / 100.000 × 100.
¿Se pueden verificar estos resultados de forma independiente?
Sí. Las 1.083 operaciones cerradas del bot son auditables en Swiset, una plataforma de terceros que lee datos verificados directamente del broker (Exness). La metodología completa y el desglose día por día está en nuestro reporte PDF público.
Fuente de datos: terminal Exness, solo posiciones cerradas, 1 abril 2026 – 1 mayo 2026. El desempeño pasado no garantiza resultados futuros. Última actualización: 2 de mayo de 2026.
Automatiza tu estrategia, sin emoción
trade-bot.io ejecuta las reglas que tú configuras 24/7 en tu cuenta de MT5. Tu dinero nunca sale de tu broker.
Activar mi botPosts Relacionados
+10,29% en Septiembre 2026: el Bot DCA Long en Bitcoin Opera con la Cesta Casi Vacía
En septiembre de 2026 Bitcoin subió +6,2% y tocó 87.228. El bot DCA Long cerró 836 operaciones con 97,13% de win rate, +10,29% realizado y cero días en pérdida, con una cesta abierta de solo 12 posiciones al cierre.
DCA Long en Oro (XAUUSD): +1,27% en Septiembre 2026, con el Lote Duplicado y el Oro Cayendo −5,7%
El bot DCA Long aplicado a XAUUSD cerró septiembre de 2026 con 120 operaciones, 99,17% de win rate, +1,27% realizado y cero días en pérdida. Desde el 3 de septiembre opera con lote 0,02: normalizado a 0,01, el realizado es +0,70%. El oro cayó −5,7% y la cesta volvió a crecer.
DCA Long en Oro (XAUUSD): +0,75% en Agosto 2026 y una Cesta que Pasó de 28 a 7 Posiciones
El bot DCA Long aplicado a XAUUSD cerró agosto de 2026 con 128 operaciones, 98,44% de win rate, +0,75% realizado y cero días en pérdida. El oro subió +10,2% y la cesta abierta desde mayo y junio se redujo de 28 a 7 posiciones.